 はな
クレジットカード払いの場合、家計簿にはどう書けばいいの?
クレジットカードを使っていると、
- 家計簿に記入するのは、使った日?それとも引き落とされた日?
- 家計簿の金額と口座残高が合わなくてモヤモヤする・・・
そんな経験はありませんか?
 すず
私も家計簿をつけ始めた頃は、クレジットカード払いをどう記録すればいいのか分からず、よく悩んでいました。
現金払いなら「使った日=お金が出ていく日」なのでシンプルですが、クレジットカードは、使った日と口座から引き落とされる日が違います。
そのため、家計簿と口座残高にズレが出て「あれ?計算が合わない」と感じやすくなります。
でも大丈夫。
この記事では、
- クレジットカード払いと家計簿がズレる原因
- クレジットカードを使ったときの家計簿の書き方
- 「使った日」と「引き落とし日」のどちらで記入するか
- 家計簿と口座残高が合わないときの考え方
- クレジットカード利用分を管理しやすくする方法
を、できるだけ分かりやすく紹介します🐰
 すず
「クレジットカード払いの家計簿、どうしたらいいんだろう?」よ迷っている方の参考になれば嬉しいです🌸
- 黒字家計簿歴7年目
- 投資なしで4年で1000万円貯蓄達成
- FP2級取得
「節約=我慢」ではなく、小さな工夫で楽しく続けられる貯金術や家計管理のコツをお届け中💌
クレジットカードと家計簿がズレる原因とは?
家計簿をつけていると「ちゃんと記録しているはずなのに、口座残高と合わない・・・」と、気になることがありますよね。
特にクレジットカードを使っていると、家計簿の金額と実際の口座残高がズレることがあります。
でも、これは家計簿のつけ方が間違っているとは限りません。
クレジットカードには、
- 使った日(購入日)
- 請求額が確定する日
- 口座から引き落とされる日
という、3つのタイミングがあるからです。
例えば、現金で買い物をした場合は、その場でお財布からお金が減りますよね。
一方、クレジットカード払いは、買い物をした時点では口座のお金は減らず、後日まとめて引き落とされます。
そのため「家計簿にはもう記録しているのに、口座のお金は減っていない」という状態が起こります。
これが、家計簿と口座残高がズレる大きな原因のひとつです。
このズレは決して「間違い」ではなく、クレジットカードを使っていると、家計簿と口座残高がピッタリ一致しないことがあります。
でも、それはクレジットカードの仕組み上、自然に起こること。
「家計簿が合わない=家計管理に失敗した」と考えなくても大丈夫です。
 すず
このことを知っているだけでも「何で合わないの?」という家計簿へのモヤモヤが少しラクになりますよ🌸
クレジットカードの家計簿のつけ方│わが家の基本ルール
クレジットカードを使っていると「家計簿にはいつ書けばいいの?」と迷いますよね。
家計簿のつけ方には「これが絶対に正解」というルールはありません。
ここでは、わが家で実際にしているクレジットカード払いの家計簿の書き方を紹介します。
 すず
「どう書けばいいの?」と悩んでいる方の参考になれば嬉しいです🌸
クレジットカード利用分は「使った日」に記入する
わが家では、クレジットカード利用分は「使った日」に記入するルールにしています。
例えば、10月25日にスーパーで2,500円の買い物をクレジットカードで支払った場合。家計簿には、10月25日の支出として「食費:2,500円」と記録します。
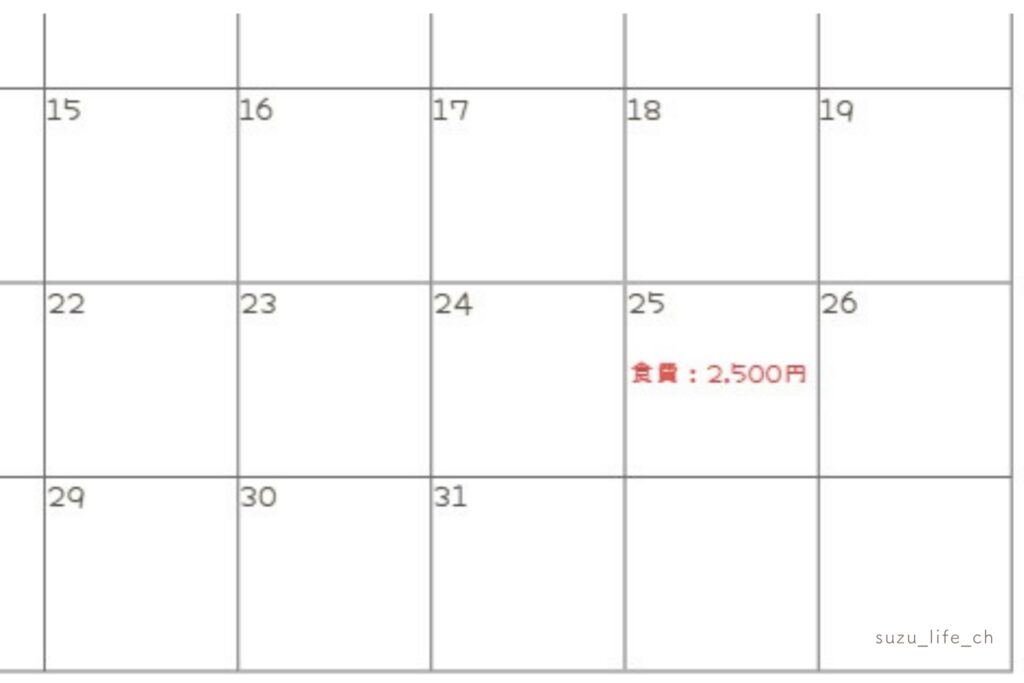
「まだ口座から引き落とされていないのに記入していいのかな?」と思うかもしれませんが、大丈夫です。
家計簿は、口座残高を管理するためのものではなく「いつ・何に・いくら使ったのか」を把握するためのもの。
そのため、現金払いと同じように、支出日=使った日として記録しています。
このルールにしておくと「今月はいくら使ったのか」が分かりやすくなります。
クレジットカードを使ったからといって、引き落とし日まで待つ必要はありません。
すず「使ったら、その日に書く」と決めておくと、家計簿もシンプルになって続けやすくなりますよ🌸
ここでひとつ注意したいのが、二重計上です。引き落とし日に同じ支出をもう一度記録すると、同じ買い物を2回カウントすることになります。「使った日に記録したら、引き落とし日は記録しない」を覚えておきましょう。
【例外】光熱費・通信費は「利用額が確定した日」に記入する
基本は「使った日」に記入していますが、光熱費や通信費は少し考え方が変わります。
というのも、これらの支出は、
- いつ使ったのかがはっきりしない
- 金額が確定するまで時間がかかる
という特徴があるからです。
そのため、わが家では料金が確定したタイミングで家計簿に記入しています。
例えば、10月の家計簿なら、その期間中に確定した料金を記入しています。
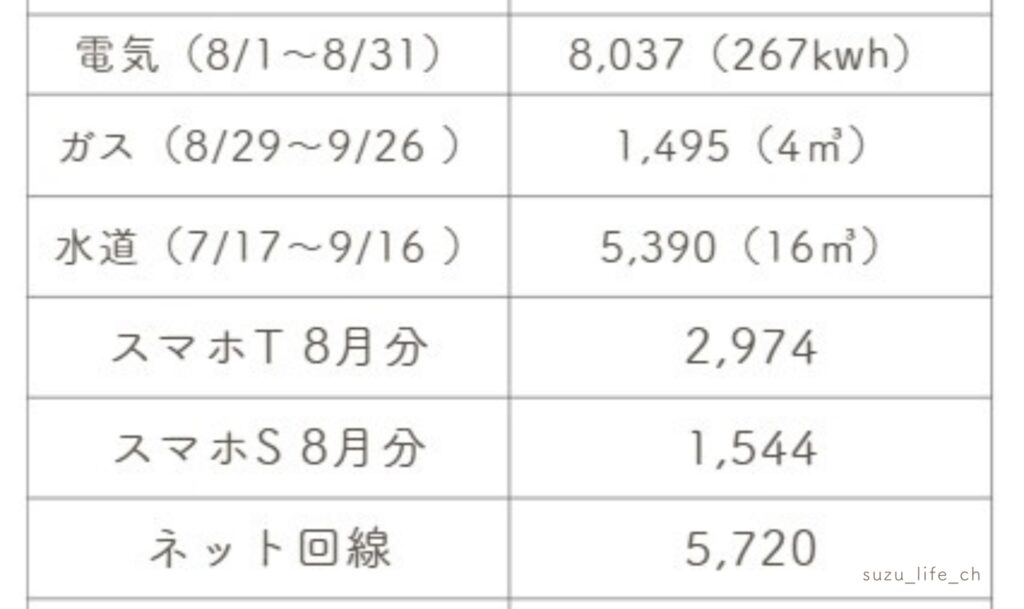 すず
我が家では、ガス代は先月分、電気代は先々月分が月初に確定するので、その金額を10月の家計簿に記入しています。
このように、クレジットカード払いでも、すべてを同じタイミングで記入する必要はありません。
「この支出はこのタイミングで記入する」と自分なりのルールを決めておけばOKです。
大切なのは「毎月同じルール」で記録すること
家計簿で大切なのは、完璧に正しい日付で記録することよりも、毎月同じルールで記録すること。
例えば、
- 買い物は使った日
- 光熱費は金額が確定した日
と決めたら、そのルールを毎月続けます。
そうすると、あとから家計簿を見返したときにも「この金額は何月分だっけ?」と迷いにくくなります。
ネットショッピングは「注文日」に記入する
すずネットショッピングも、クレジットカードで支払うと「いつ家計簿に書けばいいの?」と迷いやすいポイントですよね💭
ネットショッピングでは、
- 注文した日
- 商品が届く日
- クレジットカードの引き落とし日
が、それぞれ異なります。
ですが、ここも考え方はシンプルで、
わが家では「注文した日=使った日」として家計簿に記入しています。
例えば、
- 10月15日に注文
→10月15日の家計簿に記入 - 10月20日に予約注文
→10月20日の家計簿に記入
という形です。
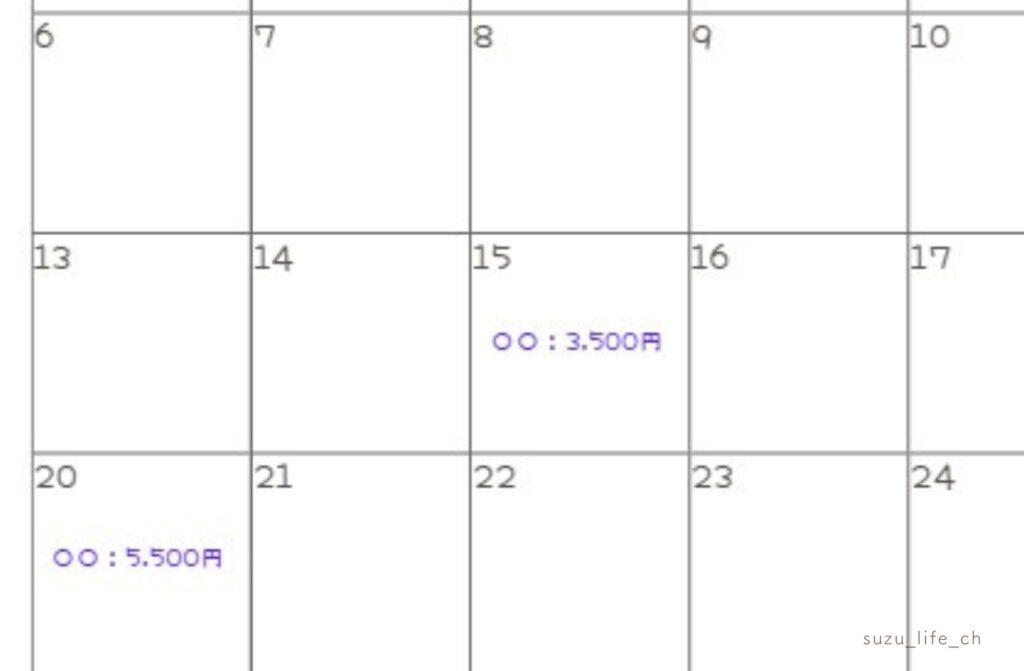
商品が届いた日や、カードの引き落とし日ではなく「購入を決めて注文した日」を支出日として考えると管理しやすくなります。
すずネットショッピングも、ほかの買い物と同じように「使った日」でそろえておくと、家計簿全体がまとまりやすくなります✨
家計簿と口座残高が合わないときの対処法
クレジットカード払いをしていると「家計簿では支出として記録したのに、口座にはまだお金が残っている」ということがあります。
これは、クレジットカードの「使った日」と「引き落とし日」が違うことによるタイムラグです。
例えば、10月25日にクレジットカードで5,000円使った場合。
家計簿には10月25日の支出として5,000円を記録しますが、口座から実際に5,000円が引き落とされるのは、翌月以降になることがあります。
そのため、家計簿では「もう使ったお金」なのに、口座には「まだ残っているお金」があるという状態になるんです。
すず基本的には、家計簿で「いつ・何に・いくら使ったのか」を把握できていれば、口座残高とのズレを毎回気にしなくても大丈夫です🌸
口座にお金があると「まだ使える」と思ってしまう場合は?
ただ、
- 口座にお金が残っていると、まだ使える気がする
- 気づかないうちにクレジットカードを使いすぎてしまう
という方もいるかもしれません。
家計簿ではすでに使ったことになっていても、口座のお金が減っていないと、どうしても「まだ余裕がある」と感じやすいんですよね。
そんな場合は、クレジットカードの利用分を別で管理する方法がおすすめです。
クレカ利用分を別管理する方法│ズレが気になるときの対策
わが家で実践しているのが、クレジットカードで使った分のお金を先に取り分けておく方法です。
例えば、クレジットカードで5,000円使ったら、その5,000円を口座から取り分けて「クレカ管理用」として別に保管します。
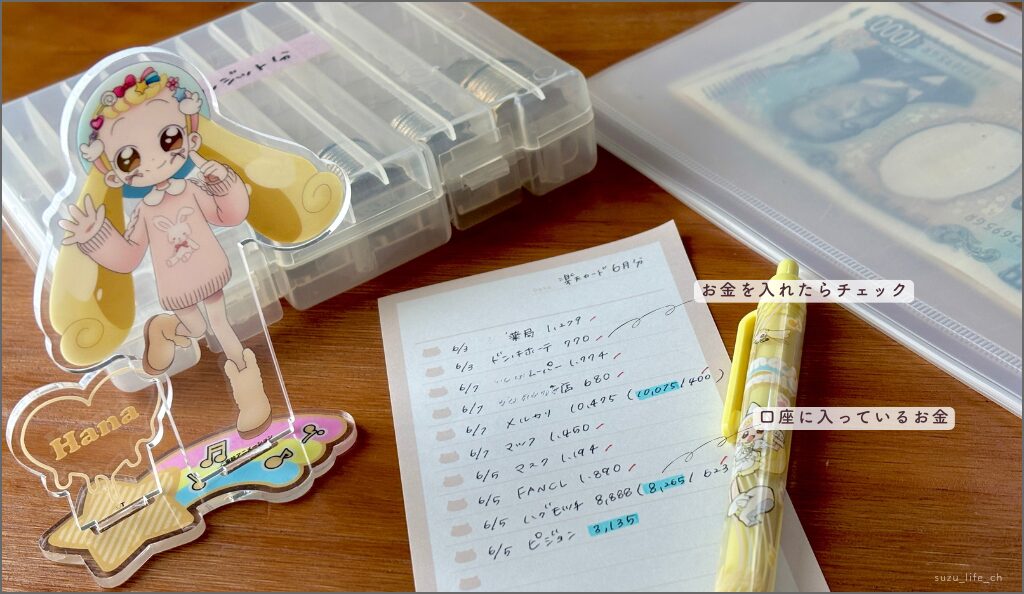 すず
保管方法は、封筒や管理袋など、自分が分かりやすい方法でOK🌸
こうしておくと、
- 口座に残っているお金=これから使えるお金
- 取り分けておいたお金=クレジットカードの支払いに使うお金
と分けて考えられるようになります。
クレカ利用分を別管理するメリット
クレジットカードの利用分を別で管理する方法には、こんなメリットがあります。
- お金の動きが目に見えてわかる
- クレジットカードの使いすぎ防止につながる
- 家計簿と口座残高のズレが気になりにくくなる
- 「自由に使えるお金」が分かりやすくなる
特に「口座にお金があると、つい使ってしまう」という方には相性のいい方法です。
取り分けたお金は引き落としに前に戻しておこう
ただし、この方法を取り入れる場合はひとつ注意点があります。
それは、クレジットカードの引き落とし日前に、取り分けておいたお金を口座へ戻しておくこと。
せっかく支払い用のお金を準備していても、口座に戻すのを忘れてしまうと、残高不足になってしまう可能性があります。
すず少し管理の手間は増えますが「口座に残っていると、つい使ってしまう」という方にはおすすめの方法です🌸
反対に、家計簿で支出を把握できていて、口座の残高とのズレもそれほど気にならないのであれば、無理に別管理する必要はありません。
💌具体的な方法はこちらの記事でも紹介しています。
まとめ│クレジットカードと家計簿が合わなくても大丈夫
クレジットカードを使っていると「家計簿と口座が合わない・・・」と不安になりますよね。
でも、クレジットカードは使った日と実際に口座から引き落とされる日は違うため、家計簿と口座残高にズレが出るのは自然なことです。
今回紹介した、わが家の家計簿ルールをまとめると
- クレジットカードの買い物は「使った日」に記入する
- 光熱費・通信費は「料金が確定した日」に記入する
- ネットショッピングは「注文した日」に記入する
- 口座残高とのズレは、基本的に気にしすぎなくてもOK
- 口座にあると使ってしまう場合は、クレカ利用分を別で管理する
という方法です。
もちろん、家計簿のつけ方に絶対の正解はありません。
「家計簿と口座残高が合わない=家計管理ができていない」ではありません🌸
クレジットカードの仕組みを知って、自分に合った管理方法を見つけられれば大丈夫。
家計簿は、完璧に数字を合わせるためのものではなく「今、自分がどれぐらいお金を使っているのか」を知るためのものです。
すず細かいズレに悩みすぎず、続けやすい方法で家計管理をしていきましょう(˶ᵔᵕᵔ˶)🍒
▼家計簿の書き方やフォーマットを知りたいという方はこちら
最後まで読んで頂きありがとうございました🌷
少しでも参考になれれば嬉しいです!
他にも家計管理や節約、暮らしのトラブルについて発信しています。
日々のちょっとした工夫や、お金に関するリアルな体験も投稿しているので、よかったらのぞいてもらえたら嬉しいです👀✨

もし何かありましたら、コメントやお問い合わせまでお気軽ご連絡ください🌸
今日も家計管理、おつかれさまでした🌿✨
コメント